



W gamie japońskiej marki znajdują się kompaktowe crossovery, przestronne SUV-y oraz komfortowe limuzyny. Poszczególne modele Lexus różnią się wielkością, napędem i przeznaczeniem. Warto więc porównać zarówno samochody, jak i warunki finansowania, szczególnie jeśli po zakończeniu leasingu planujemy wykup pojazdu.
Nowy Lexus LBX, NX czy używany RX - który model warto wybrać?
Wybór Lexusa najlepiej rozpocząć od określenia, gdzie samochód będzie najczęściej użytkowany. Duży SUV może zapewniać wysoki komfort na trasach, ale podczas codziennych dojazdów po mieście mniejszy model często okazuje się praktyczniejszy.
Lexus LBX jest najmniejszym crossoverem marki. Hybrydowy napęd, automatyczna przekładnia i kompaktowe nadwozie sprawiają, że dobrze odpowiada potrzebom kierowców poruszających się głównie po mieście. Alternatywą pozostaje Lexus UX, oferujący nieco większe nadwozie i również dostępny z napędem hybrydowym.
Więcej przestrzeni zapewnia Lexus NX. Model ten występuje między innymi jako hybryda NX 350h oraz NX 450h+ z napędem plug-in. Może sprawdzić się zarówno podczas rodzinnych podróży, jak i jako samochód przedsiębiorcy regularnie odwiedzającego klientów.
Na rynku samochodów używanych warto przyjrzeć się również Lexusowi RX. Kilkuletni egzemplarz może oferować bogatsze wyposażenie i większy komfort podróżowania w cenie zbliżonej do nowego, mniejszego SUV-a. Trzeba jednak uwzględnić wyższe koszty ogumienia, ubezpieczenia czy obsługi serwisowej.
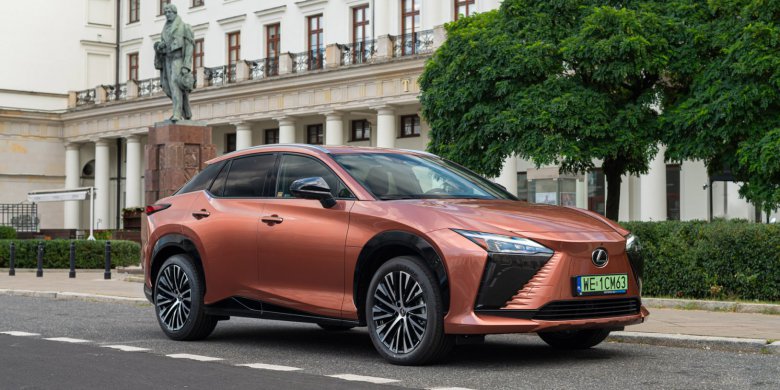
Osoby preferujące limuzyny mogą rozważyć Lexusa ES, natomiast kierowcy zainteresowani samochodem elektrycznym — SUV-a Lexus RZ.
Przy zakupie używanego samochodu szczególnego znaczenia nabierają dokumentacja serwisowa, przebieg i stan układu napędowego. Warto też sprawdzić pozostały okres ochrony gwarancyjnej. Podstawowa gwarancja Lexusa obejmuje 3 lata lub 100 tys. km, a wybrane elementy układu hybrydowego są chronione przez 5 lat lub 100 tys. km. Producent przewiduje również możliwość dodatkowej ochrony po spełnieniu określonych warunków.
Leasing Lexus - jak napęd i koszty eksploatacji wpływają na opłacalność?
Przy wyborze samochodu często porównuje się przede wszystkim cenę i miesięczną ratę. Tymczasem podczas kilkuletniego użytkowania równie istotne mogą okazać się wydatki na paliwo, energię, ubezpieczenie i serwis.
Większość popularnych modeli Lexusa wykorzystuje napęd hybrydowy. W takich samochodach silnik benzynowy współpracuje z elektrycznym, a akumulator odzyskuje energię między innymi podczas hamowania. Nie trzeba podłączać pojazdu do ładowarki. To ważna zaleta dla kierowców, którzy nie mają możliwości ładowania samochodu w domu lub miejscu pracy.
Inaczej wygląda użytkowanie hybryd plug-in, takich jak Lexus NX 450h+ czy RX 450h+. Pozwalają one pokonywać część tras w trybie elektrycznym, ale największe korzyści ekonomiczne wymagają regularnego ładowania. Przed wyborem warto oszacować roczny przebieg i rzeczywisty koszt przejechania 100 km.
W przypadku elektrycznego Lexusa RZ znaczenie mają zasięg, wydatki na energię i dostępność infrastruktury ładowania. Kierowca korzystający z własnej ładowarki może ponosić inne koszty niż osoba regularnie korzystająca z publicznych stacji szybkiego ładowania.
Koszty eksploatacji wpływają na opłacalność finansowania, ale nie zastępują analizy samej umowy. Leasing Lexusa z niższą ratą niekoniecznie będzie tańszy, jeśli wybrany samochód wymaga większych wydatków na utrzymanie lub ma wysoką wartość wykupu.
Lexus w leasingu - jak zaplanować wpłatę, ratę i późniejszy wykup?
Przedsiębiorca, który chce finansować samochód, powinien uwzględnić zarówno bieżące zobowiązania, jak i wydatki pojawiające się po kilku latach. Szczególnie istotne jest to, czy pojazd ma pozostać w firmie po zakończeniu umowy.
Na wysokość miesięcznej raty wpływają cena samochodu, opłata wstępna, czas trwania leasingu oraz wartość końcowa. Większa wpłata początkowa zazwyczaj obniża miesięczne zobowiązanie, ale ogranicza kapitał dostępny na inne potrzeby przedsiębiorstwa.
Dłuższy okres finansowania może również zmniejszyć ratę netto. Nie oznacza to jednak automatycznie niższego kosztu całkowitego. Przed podpisaniem dokumentów warto sprawdzić sumę płatności i ustalić, jaka kwota będzie potrzebna do wykupu samochodu.
W przypadku używanego Lexusa znaczenie ma również wiek pojazdu. Leasingodawca może ograniczyć maksymalny okres umowy lub wymagać wyższej wpłaty początkowej. Dlatego niższa cena zakupu nie zawsze przekłada się na proporcjonalnie niższą ratę miesięczną.
Porównując leasing Lexus, najlepiej przygotować kalkulację dla konkretnego egzemplarza, uwzględniając opłatę początkową, okres finansowania, wykup i obowiązkowe ubezpieczenie. Pomocny może być kalkulator leasingowy, ale ostateczne warunki finansowania należy zweryfikować przed zawarciem umowy.
Leasing operacyjny jest jedną z form finansowania dostępnych dla przedsiębiorców. Klienci indywidualni mogą natomiast rozważyć leasing konsumencki, jeśli przewiduje go wybrana oferta. W obu przypadkach istotne są zasady zakończenia finansowania i całkowita kwota do zapłaty.
Warto również zwrócić uwagę na przewidywaną wartość samochodu po kilku latach. Jeśli planowany jest wykup i późniejsza sprzedaż, należy porównać ceny podobnych używanych egzemplarzy oraz uwzględnić przewidywany przebieg. Nie jest to gwarancja przyszłej ceny odsprzedaży, ale pozwala lepiej ocenić ryzyko utraty wartości.
Wybór Lexusa nie powinien więc kończyć się na porównaniu wyposażenia i wysokości raty. Nowy LBX lub NX może odpowiadać potrzebom kierowcy oczekującego gwarancji i określonej konfiguracji. Używany RX może natomiast zapewnić większy komfort za podobne pieniądze. Ostatecznie najważniejsze są całkowite koszty użytkowania samochodu i warunki jego finansowania.





Komentarze (0)
Napisz komentarz